
KREDYT INWESTYCYJNY
Finansowanie inwestycji, które rozwijają firmę.
Kupujesz maszyny, wyposażenie lub nieruchomość? A może modernizujesz firmę albo zwiększasz jej możliwości? Kredyt inwestycyjny pozwala rozłożyć koszt przedsięwzięcia na okres dopasowany do jego skali i możliwości finansowych firmy.
Finansowanie dopasowane do planowanej inwestycji.
Najpierw omawiamy cel, budżet oraz harmonogram przedsięwzięcia. Następnie ustalamy możliwą kwotę, sposób wypłaty i okres spłaty.
 Okres kredytowania do 20 lat
Długi okres spłaty pozwala rozłożyć koszt większej inwestycji. Dostępny okres zależy od rodzaju przedsięwzięcia i wyniku analizy kredytowej. Wypłata jednorazowa lub w transzach
Środki mogą zostać wypłacone od razu albo zgodnie z kolejnymi etapami realizacji inwestycji. Możliwość karencji
W uzasadnionych przypadkach spłata kapitału może rozpocząć się później. W okresie karencji nadal spłacasz odsetki. Indywidualnie ustalany wkład własny
Wysokość wkładu własnego zależy od rodzaju inwestycji, jej wartości oraz sytuacji finansowej firmy.
Sprawdź, co możesz sfinansować.
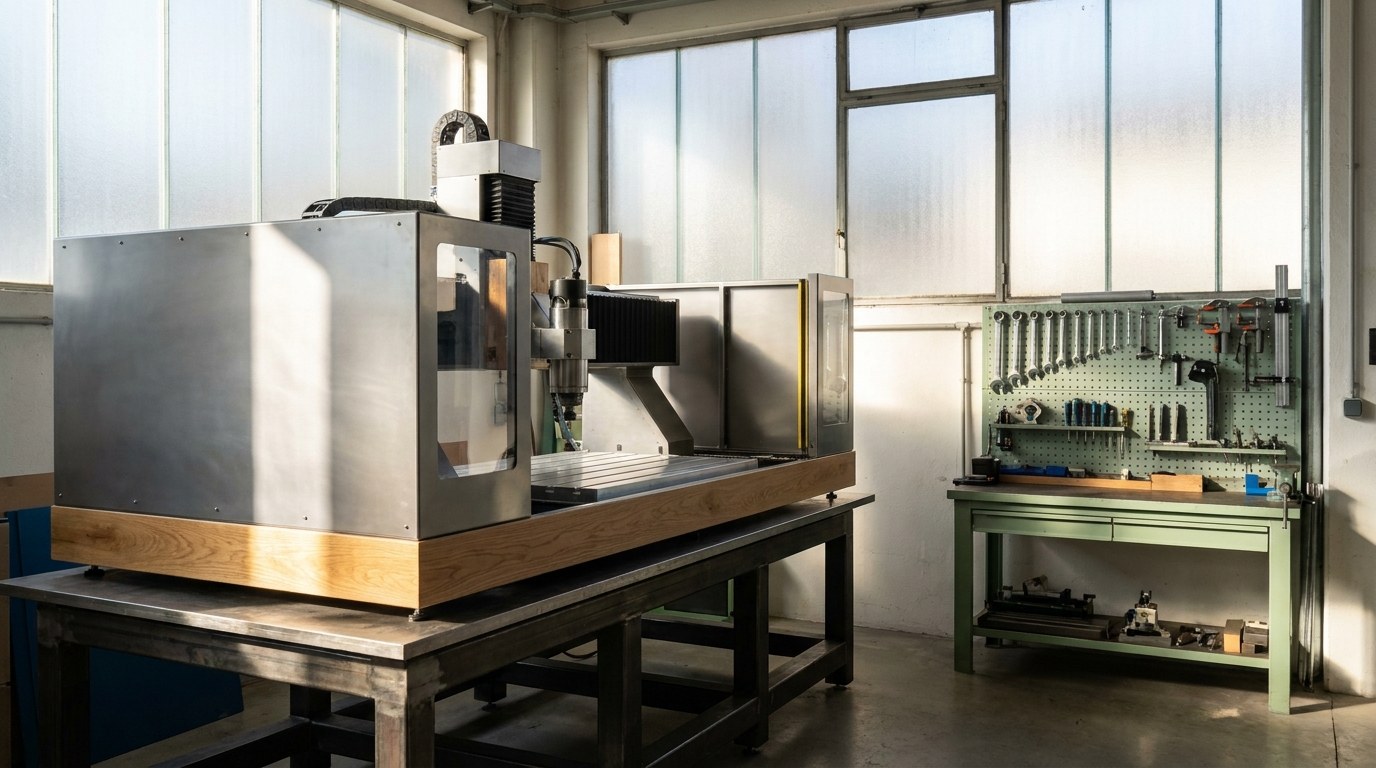
Maszyny i wyposażenie
Sfinansuj zakup lub wymianę urządzeń, linii technologicznych, pojazdów i innego wyposażenia potrzebnego w działalności.
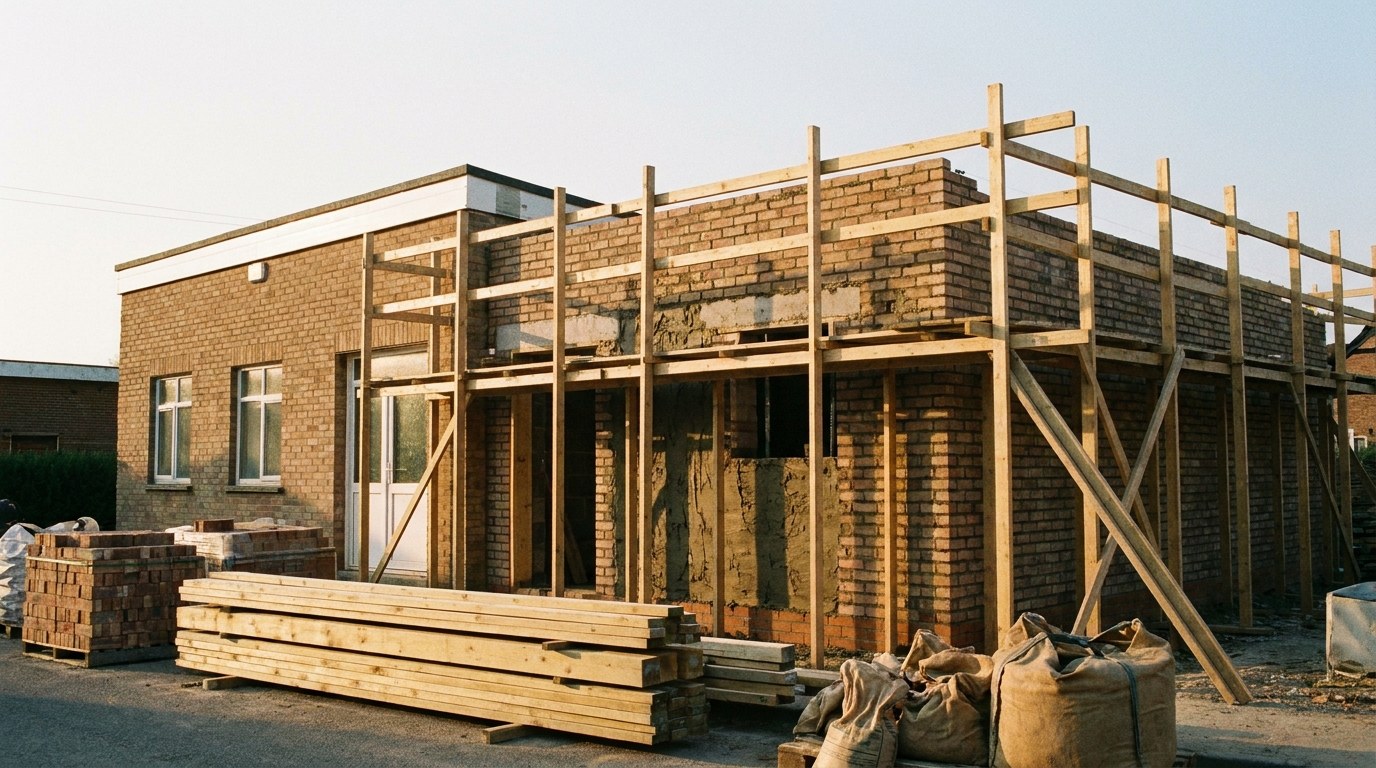
Nieruchomości i modernizacja
Kup, wybuduj, rozbuduj albo zmodernizuj obiekt wykorzystywany przez firmę.

Rozwój działalności
Zwiększ możliwości produkcyjne lub usługowe, uruchom nowy obszar działalności albo odtwórz zużyty majątek trwały.
Informacja dodatkowa. Finansowanie może obejmować także środki obrotowe bezpośrednio związane z uruchomieniem inwestycji oraz refinansowanie określonych nakładów poniesionych wcześniej. Zakres wymaga potwierdzenia przez bank.
Warunki zależą od inwestycji i możliwości firmy.
Przed decyzją porównaj nie tylko wysokość raty. Zwróć uwagę na całkowity koszt, wkład własny, zabezpieczenie oraz zasady uruchamiania środków.
 Kwota i okres
Są ustalane na podstawie kosztu przedsięwzięcia, udziału środków własnych oraz możliwości spłaty.- Oprocentowanie i prowizja
Aktualny sposób oprocentowania oraz wysokość prowizji znajdziesz w dokumentach banku. Ostateczne warunki zostaną przedstawione po analizie wniosku.  Zabezpieczenie
Forma zabezpieczenia zależy między innymi od kwoty, okresu kredytowania i przedmiotu inwestycji. Wypłata i rozliczenie
Umowa określa, czy kredyt jest wypłacany jednorazowo, czy w transzach, oraz jakie dokumenty potwierdzają wykorzystanie środków.

Od rozmowy do uruchomienia kredytu.
1
Rozmowa
Przedstawiasz cel, koszt i planowany termin inwestycji.
2
Dokumenty
Otrzymujesz listę dokumentów finansowych i inwestycyjnych.
3
Analiza i decyzja
Bank ocenia firmę, projekt i proponowane zabezpieczenie.
4
Umowa i wypłata
Poznajesz warunki, podpisujesz umowę i uruchamiasz środki zgodnie z harmonogramem.
Na początek przygotuj trzy informacje.

Plan inwestycji
Określ, co firma chce kupić, wybudować albo zmodernizować oraz kiedy planujesz rozpocząć przedsięwzięcie.

Budżet i wkład własny
Oszacuj całkowity koszt inwestycji, potrzebną kwotę kredytu i wysokość środków własnych.

Sytuacja finansowa firmy
Przygotuj informacje o wynikach, obecnych zobowiązaniach oraz przewidywanych źródłach spłaty kredytu.
Najczęstsze pytania.
Tak. Sposób wypłaty zależy od harmonogramu inwestycji i warunków określonych w umowie.
Bank ustala jego wysokość indywidualnie, uwzględniając rodzaj projektu i sytuację finansową firmy.
Aktualna oferta przewiduje możliwość karencji w spłacie kapitału. Jej długość i warunki zależą od decyzji banku.
W określonych przypadkach finansowanie może obejmować nakłady inwestycyjne poniesione wcześniej albo spłatę kredytu inwestycyjnego w innym banku.
Dokumenty do pobrania
Sprawdź też.

Kredyt unijny
Realizujesz inwestycję z udziałem dotacji lub innych zagranicznych środków pomocowych? Kredyt może uzupełnić wkład własny albo zapewnić finansowanie projektu do czasu wypłaty przyznanego wsparcia.

Kredyt ekologiczny
Planujesz modernizację budynku, wymianę urządzeń lub inwestycję w odnawialne źródła energii? Sprawdź finansowanie rozwiązań, które mogą ograniczyć zużycie energii i koszty działalności.

Gwarancje BGK
Gwarancja BGK może stanowić zabezpieczenie spłaty kredytu i ograniczyć zakres innych wymaganych zabezpieczeń. Sprawdź, który program może odpowiadać rodzajowi firmy i celowi planowanego finansowania.
Porozmawiajmy
Porozmawiajmy. Tak jak Ci wygodnie.
Krótkie pytanie czy ważna decyzja? Jesteśmy po Twojej stronie – w oddziale, przez telefon i online.